
A Lei n.º 7/2020 obriga os titulares de cargos públicos e os agentes do Estado a declarar os seus rendimentos, bens e interesses. A Comissão Anticorrupção (CAC) registou milhares de declarações e aplicou descontos salariais a mais de 700 pessoas por incumprimento. Apesar dos mecanismos previstos na lei e das sanções já aplicadas, persistem dúvidas sobre a eficácia da fiscalização, a aplicação uniforme das penalizações e a responsabilização dos titulares de cargos públicos.
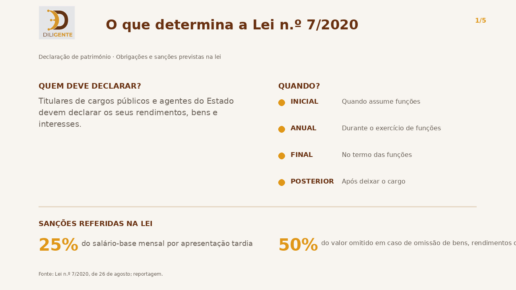
A declaração de património dos titulares de cargos públicos constitui um dos mecanismos destinados a prevenir a corrupção e o enriquecimento ilícito em Timor-Leste. A Lei n.º 7/2020, de 26 de agosto, estabelece, no artigo 29.º, as categorias de titulares de cargos públicos obrigados a declarar os seus rendimentos, bens e interesses. O artigo 32.º determina a periodicidade da apresentação das declarações, que podem ser iniciais, anuais, finais ou posteriores ao exercício de funções. A lei prevê igualmente sanções para o incumprimento destas obrigações: o artigo 48.º estabelece uma coima correspondente a 25% do salário-base mensal pela apresentação tardia, enquanto o artigo 52.º prevê uma penalização de 50% do valor omitido em caso de omissão de rendimentos, bens, interesses, obrigações ou despesas. Apesar da existência destes mecanismos legais, importa perceber em que medida a fiscalização e a aplicação das sanções estão a ser efetivamente asseguradas pelas instituições competentes.
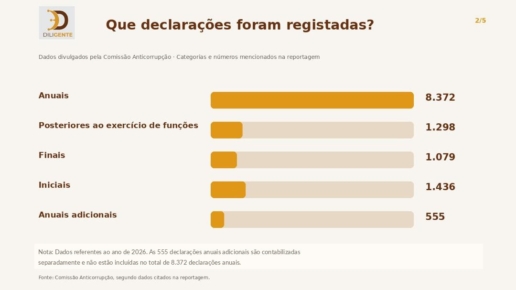
Segundo os dados apresentados por Antoninho Alves da Cruz, diretor-geral para os Assuntos de Prevenção e Sensibilização da Comissão Anticorrupção (CAC), as declarações dividem-se em quatro categorias: iniciais, anuais, finais e posteriores ao exercício de funções.
De acordo com os números divulgados pela CAC, foram registadas 1.436 declarações iniciais, relativas a pessoas que assumiram recentemente funções. As declarações anuais, destinadas aos titulares de cargos que já se encontravam em funções, totalizaram 8.372. Foram ainda registadas 1.298 declarações posteriores ao exercício de funções, respeitantes a pessoas que deixaram os respetivos cargos, mas que continuam obrigadas a apresentar declarações durante três anos, bem como 1.079 declarações finais e 555 declarações anuais adicionais. Os dados dizem respeito ao ano de 2026. As 555 declarações anuais adicionais são contabilizadas separadamente, não estando incluídas no total de 8.372 declarações anuais.
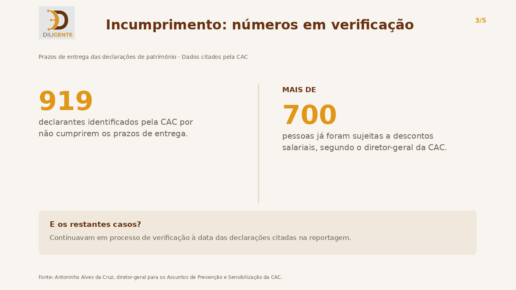
Apesar dos resultados alcançados, a CAC identificou cerca de 919 declarantes que não cumpriram os prazos estabelecidos para a entrega das declarações. Perante estas situações, a instituição começou a aplicar sanções através de descontos salariais.
“Até agora, já cortámos os salários de mais de 700 pessoas. Os restantes continuam em processo de verificação”, afirmou Antoninho Alves da Cruz.
O responsável explicou que o processo de verificação ainda está em curso.
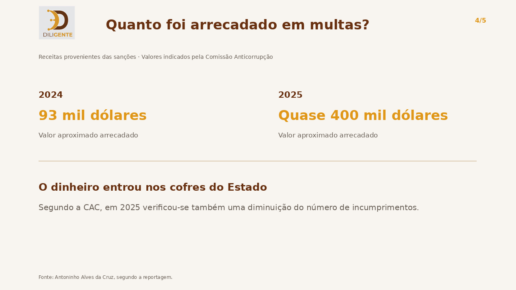
No que respeita às receitas provenientes das sanções, Antoninho Alves da Cruz indicou que a CAC arrecadou cerca de 93 mil dólares em 2024, enquanto, em 2025, o valor se aproximou dos 400 mil dólares.
“Em 2025, conseguimos arrecadar perto de 400 mil dólares, que entraram nos cofres do Estado. No entanto, também verificámos uma evolução positiva, porque o número de incumprimentos diminuiu”, declarou.
Relativamente às declarações iniciais, o diretor-geral referiu que, entre as mais de mil pessoas que assumiram recentemente funções, 63 não cumpriram os prazos estabelecidos. Segundo explicou, estas pessoas já foram notificadas, foram alvo das sanções previstas e regularizaram entretanto a situação.
Antoninho Alves da Cruz esclareceu que a CAC aplica diferentes percentagens de desconto salarial, consoante a natureza da infração e o período de incumprimento.
“Quando a pessoa não apresenta a declaração dentro do prazo de 30 dias, aplicamos uma multa de 25% do salário-base mensal. Se, mesmo depois de três meses, continuar sem apresentar a declaração, a penalização aumenta para 30%”, explicou. A penalização de 30% está prevista no artigo 49.º da Lei n.º 7/2020, enquanto a coima de 25% consta do artigo 48.º. São duas situações distintas: os 25% aplicam-se à apresentação tardia da declaração; os 30% são aplicados quando, após notificação pela autoridade competente, o declarante não apresenta a declaração no prazo de três meses. Esta penalização é aplicada por cada mês subsequente ao termo desse prazo, até à entrega da declaração.
O responsável acrescentou que a legislação prevê diferentes infrações relacionadas com a obrigação de declarar bens e interesses, incluindo a apresentação fora do prazo, a falta de apresentação, a omissão de bens e a prestação de declarações falsas.
No caso da omissão de bens, quando um declarante não inclui no formulário um bem que está obrigado a declarar, como um veículo, a penalização corresponde a 50% do valor do bem omitido.
“Se a pessoa tiver um carro que não declarou, aplicamos uma multa correspondente a 50% do valor desse bem. Esse montante é entregue aos cofres do Estado”, afirmou.
No caso da prestação de declarações falsas, a Lei n.º 7/2020 prevê sanções distintas, consoante a forma como a falsidade é revelada. Nos termos do n.º 1 do artigo 53.º, quando o declarante presta informações falsas e revela a falsidade por iniciativa própria, é punido com uma coima correspondente ao valor do salário-base mensal. Se a falsidade for descoberta por outra via, aplica-se o n.º 2 do mesmo artigo, que prevê uma pena de prisão até três anos ou multa.
Jurista considera que aplicação da Lei n.º 7/2020 continua pouco eficaz
O jurista Sérgio Quintas considera que a Lei n.º 7/2020 não oferece garantias suficientes para assegurar a transparência do património dos titulares de cargos públicos. Na sua opinião, o principal problema reside na implementação da legislação, que considera pouco eficaz.
Embora a lei esteja em vigor, o jurista entende que a sua aplicação ainda não é suficientemente rigorosa nem dissuasora para garantir que os responsáveis públicos cumpram a obrigação de declarar os seus bens e interesses.
“Na minha opinião, a Lei n.º 7/2020 não oferece garantias suficientes para assegurar a transparência do património das autoridades públicas. A lei existe, mas a sua implementação não é máxima. É como se estivesse apenas escrita no papel, sem força suficiente na sua aplicação. Por isso, por vezes, as pessoas não sentem os efeitos da própria lei”, afirmou.
Sérgio Quintas explicou que os funcionários públicos que não apresentem as respetivas declarações de património podem ser sujeitos a sanções disciplinares, dependendo do grau de culpabilidade e da natureza da infração cometida.
O jurista distinguiu a responsabilidade administrativa da responsabilidade criminal. A primeira pode implicar o pagamento de uma multa por uma infração administrativa, enquanto a segunda pode resultar numa pena de prisão, nos termos da legislação aplicável.
“Um funcionário que não apresenta a declaração de património pode ser sujeito a uma sanção disciplinar, dependendo do grau de culpabilidade. A responsabilidade administrativa significa que terá de pagar determinado valor por um ato administrativo praticado, enquanto a responsabilidade criminal pode implicar uma pena de prisão”, explicou.
Quanto às competências da Comissão Anticorrupção (CAC) e do Supremo Tribunal de Justiça (STJ) na aplicação das sanções, Sérgio Quintas considerou necessário identificar primeiro as infrações cometidas pelos funcionários públicos e apurar as respetivas responsabilidades, antes de aplicar as penalizações previstas na lei. Nos termos do artigo 28.º da Lei n.º 7/2020, compete à CAC receber e verificar as declarações da generalidade dos titulares de cargos públicos e agentes do Estado abrangidos pela lei. Ao Supremo Tribunal de Justiça (STJ) cabe receber e verificar as declarações do Presidente da República, dos deputados ao Parlamento Nacional, dos membros do Governo e dos agentes públicos da própria CAC. De acordo com os artigos 41.º a 46.º, a autoridade competente verifica o preenchimento e a veracidade das declarações, podendo solicitar informações adicionais e requisitar dados a instituições públicas e privadas. O artigo 28.º, n.º 2, alínea c), atribui-lhe ainda competência para aplicar as sanções que consistem em coimas. Enquanto o STJ não estiver instalado e em funcionamento, as respetivas competências são exercidas transitoriamente pelo Tribunal de Recurso, nos termos do artigo 164.º, n.º 2, da Constituição da República.
Para garantir uma aplicação mais eficaz da Lei n.º 7/2020, o jurista defendeu um maior compromisso das instituições responsáveis, de modo a assegurar que as sanções sejam aplicadas a todos os que não cumpram as suas obrigações, independentemente dos cargos que ocupam.
“É necessário incentivar as instituições responsáveis pela implementação a garantir que a lei se aplica a todos. Quando alguém não cumpre as suas obrigações, deve ser sancionado. Não queremos que a aplicação da lei crie desigualdades. Todos são iguais perante a lei”, sublinhou.
Sérgio Quintas salientou ainda que o princípio da igualdade perante a lei nem sempre é plenamente respeitado na prática, referindo que, em determinadas situações, algumas pessoas acabam por ser alvo de discriminação na aplicação das normas legais.
Cidadão defende transparência e responsabilização dos titulares de cargos públicos
Desplanjani Perry, estudante de Direito na Universidade Nacional Timor Lorosa’e (UNTL), considera que a declaração de bens, rendimentos e interesses por parte dos titulares de cargos públicos e dos funcionários do Estado é fundamental para prevenir a corrupção, os conflitos de interesses e o enriquecimento ilícito em Timor-Leste.
Na sua opinião, a obrigação estabelecida pela Lei n.º 7/2020 permite acompanhar a evolução do património dos responsáveis públicos e verificar se a riqueza que possuem corresponde aos rendimentos que declaram.
“É importante prevenir a corrupção, os conflitos de interesses e o enriquecimento ilícito. As autoridades públicas gerem o dinheiro do povo, por isso devem ser transparentes”, afirmou.
Enquanto cidadão e contribuinte, Desplanjani defendeu que a população tem o direito de saber se os titulares de cargos públicos cumprem as suas obrigações legais, uma vez que os cidadãos contribuem para o Orçamento Geral do Estado através do pagamento de impostos.
“Somos nós que pagamos impostos e contribuímos para o Orçamento do Estado. Por isso, temos o direito de saber se esse dinheiro está a ser gerido corretamente”, sublinhou.
Quanto aos responsáveis públicos que não apresentam as declarações de património dentro dos prazos estabelecidos, defendeu a aplicação de sanções claras e proporcionais à gravidade das infrações, que podem incluir multas, suspensão de funções, demissão e processos judiciais, caso existam indícios de enriquecimento ilícito.
“É necessário aplicar sanções claras, começando pelas multas, passando pela suspensão de funções, até à demissão e ao processo criminal, se houver indícios de enriquecimento ilícito. A lei não pode existir apenas no papel”, declarou.
Desplanjani apelou ainda à CAC e ao STJ para reforçarem os mecanismos de fiscalização e controlo. Defendeu também a publicação de listas dos titulares de cargos públicos que cumprem a obrigação de declarar o património e daqueles que não a cumprem.
Na sua perspetiva, as instituições competentes devem realizar verificações regulares, auditar declarações consideradas suspeitas e aplicar sanções de forma célere, sem distinção entre pessoas com maior ou menor influência.
“A CAC e o STJ devem publicar listas de quem cumpre e de quem não cumpre, realizar verificações regulares, auditar declarações suspeitas e aplicar sanções rapidamente. Não pode haver tratamento diferente entre pessoas importantes e pessoas comuns”, concluiu.