O acordo com a Osaka Gas ainda depende de aprovações governamentais e regulamentares. O preço e o financiamento não foram divulgados, enquanto economistas, investigadores e deputados alertam para os riscos de aumentar o compromisso financeiro do Estado num projeto que continua sem produzir gás.
A TIMOR GAP anunciou um acordo para adquirir os 10% detidos pela Osaka Gas Australia no projeto Greater Sunrise, no Mar de Timor. Se a transação for concluída, a participação económica da petrolífera estatal passará de 56,56% para 66,56%. O preço da operação e a forma de financiamento continuam, porém, por esclarecer.
O acordo vinculativo foi anunciado a 2 de setembro, mas a conclusão depende das aprovações governamentais e regulamentares necessárias e do cumprimento das condições contratuais. Até lá, a participação da TIMOR GAP mantém-se em 56,56%. A Woodside, operadora do projeto, manterá os seus 33,44%.
Em declarações divulgadas pela TATOLI, a 24 de setembro, o ministro do Petróleo e Recursos Minerais, Francisco da Costa Monteiro, reconheceu que o aumento da participação exigirá mais financiamento, mas rejeitou que isso represente, necessariamente, um agravamento do risco financeiro. A TIMOR GAP não revelou o montante acordado com a Osaka Gas, invocando uma cláusula de confidencialidade.
A aquisição reforça um investimento iniciado com a compra das participações da ConocoPhillips e da Shell, em 2019. O economista Rui Gomes reconhece possíveis vantagens estratégicas, mas alerta que os dez pontos percentuais adicionais de participação representarão uma parcela maior dos custos de desenvolvimento e dos eventuais resultados económicos do projeto.
Um projeto ainda por desenvolver
O presidente da TIMOR GAP, Rui Soares, apresentou o acordo como um passo para acelerar os trabalhos associados à opção Timor LNG, que prevê o processamento do gás em Timor-Leste. A empresa espera que a operação melhore o alinhamento entre os parceiros e facilite o avanço para uma decisão final de investimento.
O acordo abrange os interesses da Osaka Gas nos contratos de partilha de produção PSC 03-19 e PSC 03-20 e nas licenças australianas NT/RL2 e NT/RL4, enquanto se finaliza o novo contrato único previsto no Tratado de Fronteiras Marítimas entre Timor-Leste e a Austrália.
O Greater Sunrise integra os campos de gás Sunrise e Troubadour, situados a cerca de 150 quilómetros de Timor-Leste e 450 quilómetros de Darwin, na Austrália. Apesar do potencial dos recursos, o desenvolvimento continua dependente de decisões técnicas, comerciais e financeiras.
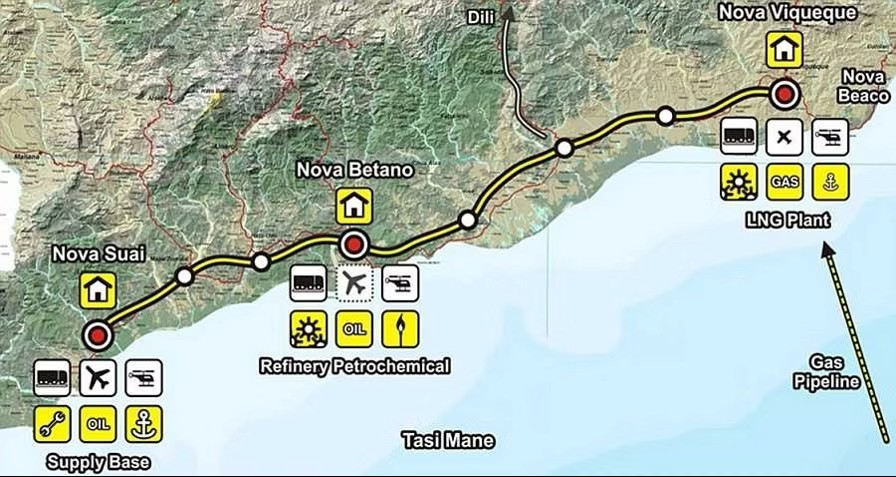
Em novembro de 2025, Timor-Leste e a Woodside anunciaram estudos para avaliar a instalação de uma unidade de gás natural liquefeito (GNL) no país, com capacidade aproximada de cinco milhões de toneladas por ano. Na altura, o início da produção foi apontado para o período entre 2032 e 2035. A 24 de setembro de 2026, o ministro Francisco da Costa Monteiro indicou 2034 como o horizonte mais realista, depois de afirmar que o código petrolífero, o contrato de partilha de produção e o regime fiscal estavam finalizados, embora ainda sujeitos a procedimentos internos de aprovação em Timor-Leste e na Austrália.
A TIMOR GAP já detinha a maioria
A posição maioritária da TIMOR GAP resulta das aquisições concluídas a 16 de abril de 2019, quando a empresa comprou 30% à ConocoPhillips e 26,56% à Shell. O Governo apresentou então as operações como uma forma de reforçar a posição negocial de Timor-Leste e fazer avançar o projeto. Mais de sete anos depois, o Greater Sunrise continua sem produzir gás.
Segundo a TATOLI, o ministro considera que a eventual aquisição dos 10% adicionais dará a Timor-Leste maior influência sobre as decisões, o calendário e as discussões estratégicas do consórcio, além de aumentar as possibilidades de construção de um gasoduto para o país.
O comunicado da TIMOR GAP não especifica, contudo, que poderes contratuais adicionais resultarão da operação nem quais as decisões que esta permitirá desbloquear. Uma participação económica maior não significa, por si só, que a empresa possa decidir unilateralmente sobre o desenvolvimento. Marta da Silva, investigadora da La’o Hamutuk, recorda que o processo depende do consenso entre as partes envolvidas. “O aumento da participação não constitui uma garantia de que a população venha a beneficiar mais do projeto”, afirma.
Parcela da TIMOR GAP no investimento poderá aumentar 1,3 mil milhões de dólares
Segundo a La’o Hamutuk, o investimento de capital necessário ao desenvolvimento e à produção do Greater Sunrise poderá atingir cerca de 13 mil milhões de dólares, excluindo os custos da fábrica de gás natural liquefeito e do projeto Tasi Mane. Aplicando esta estimativa às participações no consórcio, a parcela atribuível à TIMOR GAP passaria de aproximadamente 7,4 mil milhões para 8,7 mil milhões de dólares caso a aquisição dos 10% da Osaka Gas se concretize, o que representaria um acréscimo de cerca de 1,3 mil milhões de dólares. Estes valores correspondem a uma estimativa dos custos de desenvolvimento associados à participação da empresa timorense, não ao preço da aquisição, que não foi divulgado.
O DILIGENTE solicitou a Marta da Silva esclarecimentos sobre a metodologia e os custos abrangidos pela estimativa, mas não obteve esclarecimentos.
Marta da Silva considera que uma participação maior implica responsabilidades financeiras acrescidas para o Estado. Embora o projeto possa vir a gerar receitas significativas, será necessário suportar os custos de desenvolvimento e assumir os riscos de atrasos, derrapagens orçamentais ou condições comerciais desfavoráveis.
A investigadora alerta também para os possíveis impactos ambientais e sociais e para o custo de oportunidade: os recursos públicos comprometidos com o projeto poderão deixar de estar disponíveis para a agricultura, a saúde e outros serviços essenciais.
Rui Gomes defende que a dimensão do compromisso exige uma avaliação rigorosa, num país cujas receitas públicas continuam fortemente dependentes do Fundo Petrolífero. “O país já não tem produção petrolífera. O Bayu-Undan terminou em junho de 2025 e vive-se dos levantamentos do Fundo Petrolífero. Por isso, o Greater Sunrise deixa de ser apenas um projeto energético e passa a ser uma peça central da sustentabilidade orçamental do país”, afirma.
Pressão sobre o Fundo Petrolífero
Segundo os dados do Banco Central apresentados ao Conselho de Ministros em setembro, o Fundo Petrolífero de Timor-Leste tinha aproximadamente 18,43 mil milhões de dólares no final de junho de 2026. No segundo trimestre desse ano, as receitas petrolíferas registadas foram de 9,62 milhões de dólares, enquanto os levantamentos para financiar o Orçamento Geral do Estado atingiram 600 milhões de dólares.
Num relatório de avaliação da economia timorense publicado em 2025, o Fundo Monetário Internacional (FMI) projetou que, no cenário de referência então considerado, o saldo do Fundo Petrolífero diminuísse para cerca de 12,8 mil milhões de dólares em 2030 e se esgotasse em 2038. Na comunicação divulgada após a missão de agosto de 2026, a instituição voltou a alertar para os riscos associados à manutenção de défices orçamentais elevados, salientando que, sem reformas adicionais, o Fundo poderá esgotar-se no final da década de 2030.
Se a produção do Greater Sunrise só começar em 2034, Timor-Leste poderá ter de financiar uma parte significativa do desenvolvimento antes de receber receitas do projeto. “Mais necessidades de financiamento num cenário de recursos decrescentes é, em si mesmo, um risco”, argumenta Rui Gomes.
A aquisição das participações da ConocoPhillips e da Shell, em 2019, foi financiada através de um empréstimo de 650 milhões de dólares concedido pelo Fundo Petrolífero à TIMOR GAP, por intermédio das suas subsidiárias. Segundo o Relatório Anual do Fundo Petrolífero de 2020, as condições iniciais previam uma taxa de juro anual de 4,5% e um período de carência de oito anos, durante o qual os juros se acumulariam, seguido do reembolso do empréstimo ao longo dos dez anos seguintes.
Segundo o Relatório Anual do Fundo Petrolífero de 2021, a TIMOR GAP passou a registar nas contas de 2020 um valor de zero para a sua participação no Greater Sunrise, antes avaliada em 673,6 milhões de dólares. A alteração resultou de uma avaliação independente que teve em conta as incertezas sobre as regras fiscais e a falta de acordo entre os parceiros sobre como desenvolver o projeto. Esta alteração nas contas não anulou a dívida da empresa ao Fundo Petrolífero.
Para Rui Gomes, este antecedente reforça a necessidade de conhecer o valor atual do investimento anterior, as obrigações ainda existentes e o modelo de financiamento da nova operação.
Oposição pede transparência
A falta de informação sobre o preço da operação está a suscitar críticas entre partidos da oposição e dúvidas sobre a capacidade de fiscalização do Parlamento Nacional.
Maria Angelina Sarmento, deputada do Partido Libertação Popular (PLP), considera legítimo aumentar a participação nacional em recursos naturais estratégicos, mas defende transparência sobre os custos, os riscos assumidos pelo Estado e os benefícios esperados.
“Mas a responsabilidade dos governantes é garantir maior transparência, uma responsabilização mais forte e informação clara sobre o valor económico que isso representa para o povo timorense”, afirma.
Para a deputada, é necessário conhecer o custo económico, financeiro e fiscal total da aquisição e do desenvolvimento dos 10% adicionais. Reconhece que a confidencialidade comercial pode ser legítima, mas defende que não deve impedir o acesso à informação necessária para avaliar as consequências financeiras da operação.
Maria Angélica dos Reis, deputada da FRETILIN, afirma que os parlamentares tiveram conhecimento da operação através das notícias e questiona a decisão de aumentar a participação da TIMOR GAP quando ainda não existe um gasoduto para transportar o gás para Timor-Leste. “Alterámos a Lei do Fundo Petrolífero e já temos uma participação de 56,56%, mas o gasoduto continua sem chegar. Agora compramos mais 10% à Osaka Gas”, afirma.
A deputada recorda as expectativas anteriormente anunciadas para o início da produção e critica a demora na concretização do projeto. A FRETILIN exige que a TIMOR GAP esclareça o orçamento previsto para a aquisição e apresente as razões que justificam a operação.
Preço e financiamento continuam por esclarecer
Rui Gomes considera essencial divulgar o preço e as condições de pagamento para avaliar se a operação é vantajosa para Timor-Leste. Defende também a publicação da avaliação independente que sustentou o preço negociado, incluindo os pressupostos sobre os preços do gás e do condensado, os custos de investimento e o calendário de desenvolvimento.
Entre os dados que considera prioritários estão as obrigações futuras de investimento da TIMOR GAP, discriminadas por ano, e os resultados económicos do estudo conceptual da Woodside, incluindo os custos previstos, a taxa interna de rentabilidade e o valor atual líquido para o Estado.
“Sem estes dados, é impossível dizer se o negócio foi bom ou mau. Pode ter sido comprado barato, dado que a Osaka Gas decidiu sair, mas a população tem direito a sabê-lo”, argumenta.
Na sua perspetiva, o debate da proposta de Orçamento Geral do Estado para 2027, previsto para novembro, poderá ser uma oportunidade para o Governo apresentar o valor da operação e o plano de financiamento.
Questionado pelo DILIGENTE, o presidente da TIMOR GAP, Rui Soares, confirmou que o acordo inclui uma cláusula de confidencialidade sobre o montante negociado. “Quanto ao montante para comprar esta participação, a TIMOR GAP e a Osaka Gas acordaram contratualmente que não pode ser divulgado”, afirmou.
Rui Soares disse que a empresa concluiu o acordo com a Osaka Gas e submeteu o processo aos dois governos através da Autoridade Nacional do Petróleo, responsável por encaminhar a aprovação da transação. Acrescentou que o pagamento será efetuado caso a operação obtenha as aprovações necessárias.
O DILIGENTE enviou uma carta ao presidente da TIMOR GAP a solicitar esclarecimentos adicionais sobre a aquisição, nomeadamente sobre o preço da operação, o modelo de financiamento, os custos adicionais e os benefícios económicos esperados para Timor-Leste. Até à publicação desta reportagem, não obteve resposta a esse pedido.
Para Marta da Silva, a população tem direito a conhecer os compromissos financeiros assumidos pelo Estado, os riscos envolvidos e as razões que justificam a operação. A La’o Hamutuk defende a divulgação dos documentos que possam ser legalmente tornados públicos.
Rui Gomes recomenda ainda a publicação atempada das contas auditadas da TIMOR GAP e das subsidiárias, com informação específica sobre o Greater Sunrise, a apresentação regular de relatórios ao Parlamento Nacional e um papel ativo da Câmara de Contas e de auditores independentes. Defende a divulgação dos estudos técnicos e económicos, salvaguardando a informação comercial estritamente sensível.
Saída da Osaka Gas pode complicar o financiamento
Além do preço da aquisição e dos custos de desenvolvimento, Rui Gomes chama a atenção para a saída de um parceiro com experiência no mercado japonês de gás natural liquefeito. Segundo os dados que apresenta, a Osaka Gas é um dos grandes compradores de GNL do Japão, com atividade anual de cerca de 11,5 milhões de toneladas.
Segundo o economista, a presença de uma empresa que participa no projeto e pode também comprar a produção ajuda a estabelecer uma ligação comercial e pode reforçar a credibilidade do empreendimento junto de bancos e investidores. Com a saída da Osaka Gas, o projeto perderá esse potencial parceiro comercial. Não foi, contudo, identificado nesta reportagem qualquer compromisso de compra de gás pela empresa japonesa.
Para Rui Gomes, esta mudança poderá dificultar a obtenção de contratos de venda de longo prazo, importantes para financiar projetos de GNL desta dimensão.
Timor LNG pode determinar os benefícios
A escolha do conceito de desenvolvimento do Greater Sunrise será decisiva para o volume de receitas, o calendário de produção e a distribuição dos benefícios económicos. Timor-Leste defende um gasoduto para a costa sul e uma fábrica de GNL no país. A Woodside, por seu lado, privilegiou historicamente a utilização das instalações existentes em Darwin.
Segundo Rui Gomes, o processamento em Timor-Leste poderá criar emprego, formação técnica, oportunidades para empresas locais e infraestruturas na costa sul. Poderá ainda abrir espaço a atividades industriais associadas, como a produção de eletricidade a partir do gás. Esta opção exigirá, contudo, um investimento inicial elevado, incluindo um gasoduto em águas profundas e novas instalações industriais.
De acordo com a análise apresentada pelo economista, o Tratado de Fronteiras Marítimas estabelece diferentes percentagens de repartição das receitas petrolíferas entre os dois Estados consoante o local de processamento: Timor-Leste receberá 70% se o gás for processado no país e 80% se for processado em Darwin. Esta repartição entre Timor-Leste e a Austrália é distinta da participação empresarial da TIMOR GAP no consórcio.
A comparação entre as opções não deve, por isso, limitar-se às percentagens: deve considerar os custos de construção e operação, o tempo até ao início da produção, o emprego, os efeitos na economia e os riscos de cada alternativa. Rui Gomes defende uma avaliação económica independente, sustentada por números públicos e verificáveis, que compare diferentes cenários de preços, financiamento e calendário.
O economista identifica também riscos de execução e de mercado: o projeto poderá sofrer atrasos e derrapagens, e os preços internacionais do gás e do condensado na década de 2030 poderão não corresponder às previsões atuais. Se o acordo com a Osaka Gas for concluído, a TIMOR GAP assumirá uma parcela maior dos custos. Rui Gomes considera que gerir uma participação desta dimensão exigirá capacidade técnica, financeira e de supervisão, além de mecanismos de controlo adequados aos compromissos assumidos.
Receitas futuras não garantem benefícios imediatos
Segundo os dados apresentados por Rui Gomes, o Greater Sunrise contém cerca de 5,13 biliões de pés cúbicos de gás e 226 milhões de barris de condensado. A dimensão dos recursos não garante, por si só, que o projeto seja financeiramente viável ou que gere receitas suficientes para compensar o investimento.
Se o desenvolvimento avançar e for rentável, o aumento da participação da TIMOR GAP poderá elevar a parcela dos lucros que cabe à empresa. Esses ganhos dependerão, porém, da recuperação dos custos, das condições de financiamento, dos preços de venda e das obrigações contratuais. Uma participação de 66,56% num projeto que não avança não gera receitas; se o investimento for financiado por empréstimos, parte dos lucros futuros poderá ter de ser destinada ao pagamento da dívida.
Rui Gomes considera que o sucesso do projeto deve ser avaliado também pelos benefícios concretos para a população. Defende metas verificáveis para o emprego de trabalhadores timorenses, a contratação de empresas nacionais e a formação antecipada de técnicos especializados. Recomenda ainda que uma parte do gás seja disponibilizada ao mercado interno, quando técnica e comercialmente viável, para apoiar a produção de eletricidade e reduzir custos para famílias e empresas.
Na gestão das eventuais receitas, o economista aponta como prioridades os serviços essenciais e o investimento produtivo, defendendo igualmente que uma parte seja destinada à reconstituição do Fundo Petrolífero.
O investigador da La’o Hamutuk Celestino Gusmão Pereira alerta para a possibilidade de o compromisso financeiro com o Greater Sunrise adiar investimentos necessários à diversificação económica. “Se gastarmos muito dinheiro neste projeto, outros projetos essenciais para a diversificação económica podem voltar a ser adiados”, afirma.
Marta da Silva considera que os benefícios dependerão das políticas públicas e da qualidade da gestão governamental. Na sua perspetiva, uma estratégia excessivamente dependente dos hidrocarbonetos poderá aumentar a vulnerabilidade do país a alterações nos preços, nos custos e nas condições comerciais.
A La’o Hamutuk não considera que a saída da Osaka Gas prove, por si só, que o projeto é inviável. Do mesmo modo, entende que a decisão de adquirir a participação não demonstra que o Greater Sunrise venha a proporcionar retornos elevados à população. A organização defende estudos completos sobre os custos, os benefícios e os riscos do Greater Sunrise e do projeto Tasi Mane, considerando que a divulgação incompleta dos relatórios técnicos dificulta a avaliação das consequências económicas, fiscais, sociais e ambientais.
Woodside destaca potencial, mas não comenta a operação
Contactada pelo DILIGENTE, a Woodside afirmou que o Greater Sunrise tem potencial para gerar benefícios económicos e reforçar, a longo prazo, a segurança energética de Timor-Leste e da região. A empresa acrescentou que continua a trabalhar com os participantes do consórcio e com os governos de Timor-Leste e da Austrália para identificar uma opção de desenvolvimento que crie valor para as partes envolvidas.
Segundo a operadora, os trabalhos técnicos e comerciais previstos no Acordo de Cooperação com Timor-Leste têm avançado com o objetivo de aprofundar os estudos sobre uma possível unidade de GNL em território timorense. A Woodside não comentou, contudo, a aquisição da participação da Osaka Gas, afirmando que a questão compete às entidades envolvidas na transação.
O DILIGENTE contactou também a Osaka Gas para obter esclarecimentos, mas não recebeu resposta até à publicação da reportagem.
Se a operação for concluída, falta esclarecer o que o reforço da participação da TIMOR GAP permitirá alcançar e se os benefícios esperados compensarão os custos e os riscos adicionais para Timor-Leste.