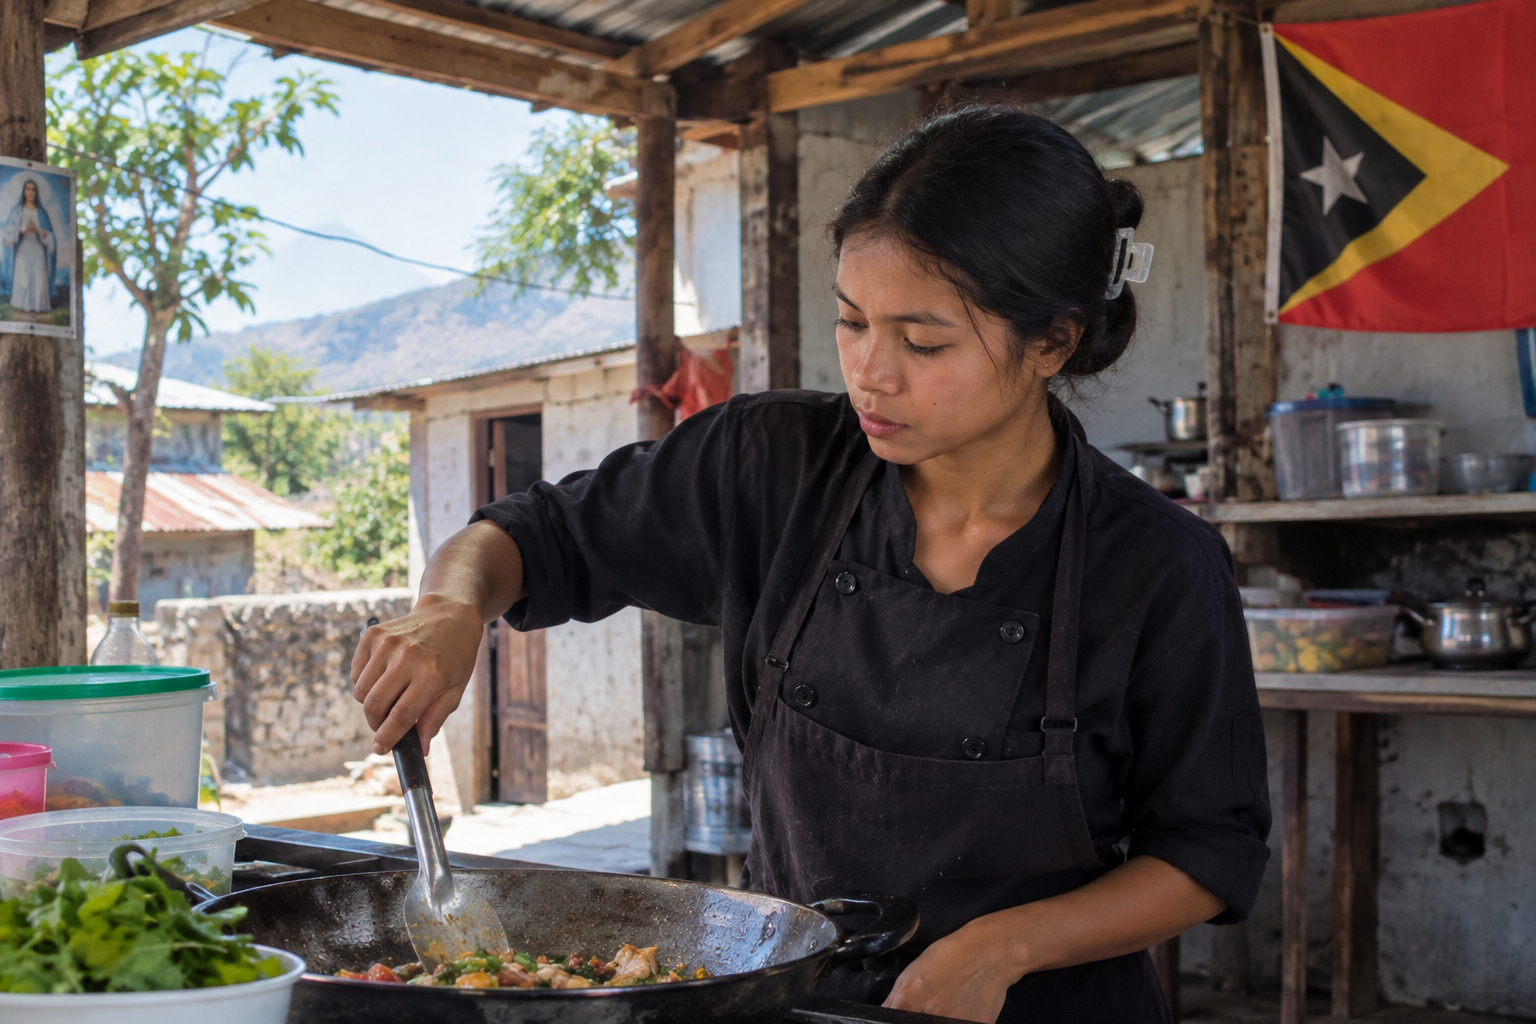
Para muitos jovens trabalhadores em Timor-Leste, receber o primeiro salário significa também assumir responsabilidades pelo sustento da família. Entre rendimentos limitados, despesas com a educação dos irmãos e ajuda aos pais, alguns conseguem poupar pouco ou nada e acabam por adiar projetos pessoais. O psicólogo Alessandro Boarccaech alerta para os efeitos que esta pressão pode ter na saúde mental e nas decisões profissionais.
Aos 26 anos, Aquelina Casimiro trabalha como chefe de cozinha e recebe 300 dólares americanos por mês. Depois de concluir o ensino superior, em 2025, começou a trabalhar e passou a dividir o salário entre as necessidades dos irmãos mais novos e as despesas de duas famílias: a biológica, em Ermera, e a família de acolhimento que a criou, em Díli.
Aquelina cresceu com os pais biológicos, numa família de nove pessoas, e também com a família de acolhimento, composta por quatro membros, incluindo um irmão adotivo. Atualmente, é uma das duas irmãs que trabalham e ajudam a assegurar as necessidades dos irmãos mais novos. A irmã mais velha já constituiu família, pelo que Aquelina assume uma parte importante das despesas com a educação e o quotidiano dos restantes irmãos.
Três irmãos de Aquelina dependem do seu salário. A jovem também ajuda os pais biológicos quando precisam de dinheiro para as lia. Na casa da família de acolhimento, contribui com cerca de 100 dólares por mês para a compra de alimentos e outros bens essenciais. A irmã mais velha também trabalha e contribui para ajudar a família.
Quatro dos irmãos vivem em Díli. Três residem em quartos arrendados, pelos quais Aquelina diz pagar 50 dólares mensais por pessoa. Além disso, contribui com 15 dólares por mês para as despesas de um irmão que frequenta o ensino secundário. A jovem sublinha, contudo, que não é a única a prestar apoio financeiro.
“A minha irmã mais velha também ajuda. No entanto, tenho de cuidar de duas famílias, porque a família de acolhimento cuidou de mim desde pequena e financiou os meus estudos até concluir a universidade”, explicou.
A jovem reserva ainda cerca de 100 dólares por mês para ajudar a família de acolhimento a comprar alimentos e outros bens essenciais, como arroz, legumes, eletricidade, água e produtos de higiene. Em Ermera, a família biológica depende sobretudo da agricultura para parte da alimentação, mas a mãe também lhe pede ajuda financeira quando necessário.
A gestão do salário inclui outras despesas. Aquelina calcula gastar cerca de 20 dólares mensais em combustível e manutenção da motorizada, aproximadamente dez dólares em carregamentos de telemóvel e mais dez dólares noutras despesas pessoais.
Com um salário de 300 dólares por mês, é difícil cobrir todas estas despesas. Aquelina recorre, por vezes, a empréstimos de amigos e colegas, sem juros, para conseguir pagar os encargos. Chegou a acumular uma dívida de 200 dólares, entretanto liquidada.
Aquelina tenta poupar 50 dólares por mês, mas não consegue fazê-lo regularmente. Há meses em que consegue guardar algum dinheiro e outros em que não lhe sobra nada. “Gerir o meu dinheiro não é fácil, porque tenho de o dividir entre duas famílias”, afirmou.
A jovem pretende constituir a sua própria família e continuar os estudos, mas reconhece que esses objetivos dependem da sua situação financeira. Também receia ficar sem rendimentos quando terminar o contrato de trabalho e vê a poupança como uma forma de se preparar para procurar outro emprego, caso não haja renovação.
A pressão não é apenas económica. Aquelina conta que, por vezes, tanto a mãe biológica como a mãe de acolhimento ficam zangadas quando não consegue dar-lhes o dinheiro pedido. Segundo a jovem, uma das mães suspeita que ela dá mais dinheiro à outra. Aquelina relata que os conflitos chegaram a incluir agressões e afetaram o seu estado emocional e o desempenho profissional. Chegou a pensar em deixar o emprego, mas o apoio de um responsável no local de trabalho levou-a a reconsiderar a decisão.
Apoiar os irmãos e adiar a própria casa
Devencio Fenci de Jejus, de 26 anos, trabalha na área da manutenção hoteleira, em Díli, e recebe 180 dólares por mês. Natural de Ainaro, é o mais velho de cinco filhos e assumiu uma parte significativa das responsabilidades financeiras da família, uma vez que os pais deixaram de trabalhar.
“Os meus pais não trabalham. Antigamente, tínhamos um carro que era utilizado para transporte de passageiros, mas tivemos de o vender, em 2022, para financiar a viagem do meu irmão para Portugal”, explicou.
Depois de concluir o ensino secundário, em 2019, Devencio passou um ano sem estudar nem trabalhar. Mais tarde, prosseguiu a formação com o apoio do Fundo de Desenvolvimento do Capital Humano (FDCH), que lhe atribuía 120 dólares mensais, e concluiu um diploma de nível 2 na área da produção pecuária. Em vez de continuar imediatamente os estudos, decidiu procurar emprego para ajudar a família.
“A minha prioridade é trabalhar e ajudar a família. A educação não tem idade, mas quero aproveitar a minha força física enquanto sou jovem para trabalhar mais e satisfazer as necessidades de casa”, afirmou.
Atualmente, Devencio vive em Díli com um dos irmãos, em casa de uma tia. Os dois alternam na contribuição para as despesas domésticas. O jovem estima gastar entre 40 e 50 dólares em cada dois meses em necessidades básicas, sem contar com os transportes. Acrescenta cerca de 20 dólares em combustível e cinco dólares na mudança de óleo da motorizada.
Além dessas despesas, Devencio envia dinheiro à família em Ainaro sempre que necessário. Os montantes variam entre 50 e 100 dólares, consoante as necessidades. Também ajuda a irmã que frequenta a Universidade da Paz (UNPAZ), em Díli, pagando transportes e outras despesas diárias. Os custos escolares de um irmão que frequenta o ensino secundário são reduzidos, uma vez que a escola é gratuita. Um dos irmãos, que está em Portugal, começou recentemente a trabalhar e também contribui para as despesas familiares quando pode.
Outro prepara-se para tentar obter uma oportunidade de trabalho na Coreia do Sul. Devencio ajuda ainda a família a suportar despesas de cerimónias tradicionais, incluindo as lia mate (ligadas à morte, como os funerais) e as lia moris (relacionadas com a vida, casamentos, nascimentos). Recentemente, enviou 100 dólares para uma dessas cerimónias.
“Quase nunca gasto dinheiro comigo próprio. Se não precisar de nada, não compro. Às vezes, gostaria de realizar alguns desejos pessoais, mas, por falta de dinheiro, tenho de os deixar de lado”, contou.
O jovem diz não conseguir poupar e sonha construir a própria casa, embora reconheça que esse objetivo ainda está distante. Como os montantes que envia à família variam e não sabe precisar todas as despesas que partilha com o irmão, não foi possível calcular quanto lhe sobra efetivamente no final de cada mês.
Poupar para estudar e construir uma casa
Francisca Mendonça, de 28 anos, trabalha como supervisora de housekeeping desde 2023 e recebe 220 dólares por mês. Residente em Becora, Díli, divide o rendimento entre o apoio à família, as despesas relacionadas com a educação dos irmãos e a poupança para o futuro.
É a segunda de sete irmãos e vive com os pais e os irmãos, num agregado de nove pessoas. Além dela, o pai, que tem limitações visuais, e um dos irmãos contribuem para o sustento da casa. No total, três membros da família trabalham.
“Vivemos todos juntos com a nossa mãe e o nosso pai, num total de nove pessoas. O meu irmão mais velho é atualmente professor voluntário, por isso, somos apenas três a trabalhar”, contou.
Francisca reserva 40 dólares por mês para ajudar os pais e contribui com 30 dólares por semestre para as despesas de educação de um irmão que frequenta a Universidade Nacional Timor Lorosa’e (UNTL). Destina também cerca de 30 dólares a fotocópias e outros materiais escolares e guarda algum dinheiro para medicamentos. As despesas domésticas com alimentação e eletricidade rondam os 100 dólares mensais, enquanto o combustível e a manutenção da motorizada representam cerca de 30 dólares por mês.
Apesar das responsabilidades, Francisca afirma conseguir poupar cerca de 55 dólares por mês, embora o valor disponível varie consoante as despesas. As despesas de saúde também não têm um custo mensal fixo: quando alguém da família precisa de uma consulta, recorrem ao centro de saúde, onde recebem medicamentos gratuitamente. Em caso de febre, podem comprar medicamentos numa farmácia, como paracetamol, que custa 1,50 dólares. Francisca quer preparar o futuro, construir uma casa e prosseguir os estudos. Defende que os jovens devem continuar a apoiar os pais, sem esquecer as próprias necessidades e os seus objetivos.
“Gostaria de aconselhar os jovens que trabalham a não se esquecerem de ajudar os pais, porque isso é uma prioridade. No entanto, também devem guardar algum dinheiro para si próprios e para o futuro”, sublinhou.
Deixou o emprego, mas continua a ajudar a família
Antónia da Silva da Costa, de 21 anos, frequenta atualmente um curso de inglês e procura novo emprego, depois de ter deixado, em agosto, o trabalho numa empresa de produção de pão, em Colmera, onde esteve empregada durante um ano. A jovem diz que tomou a decisão devido à carga de trabalho excessiva e a um ambiente profissional pouco saudável.
Antes de sair do emprego, recebia 115 dólares por mês e contribuía para o sustento de uma família de nove pessoas. O pai deixou de vender fruta devido aos baixos rendimentos, enquanto a mãe, que já esteve doente, vive numa zona rural com os dois filhos mais novos. Um dos irmãos também trabalha como operador de perfuração de poços de água, mas não recebe chamadas para trabalhar com regularidade.
“Antes, o meu pai vendia fruta, mas ganhava pouco porque raramente havia compradores. Além disso, já está velho e as pernas não lhe permitem caminhar longas distâncias”, relatou.
Durante o período em que trabalhou, Antónia usava parte do salário para comprar arroz, pagar a eletricidade e ajudar os irmãos com materiais escolares. Tentava poupar 20 dólares por mês, embora também tivesse de suportar despesas de transporte e outras necessidades familiares.
A jovem interrompeu os estudos universitários no Institute of Business (IOB), onde ingressou depois de concluir o ensino secundário, em 2023, devido às dificuldades económicas e aos problemas de saúde da mãe. Desde que deixou o emprego, tem utilizado as poupanças que acumulou para pagar o curso de inglês e cobrir as despesas do dia a dia, enquanto continua a ajudar a família e procura um novo trabalho. Quando estava empregada, conseguia poupar cerca de 20 dólares por mês.
Antónia contribui ainda, juntamente com o irmão mais velho, para as despesas de cerimónias tradicionais, bem como para consultas médicas e medicamentos.
Antes, Antónia pretendia criar o próprio negócio, mas considera difícil reunir o capital necessário enquanto continua a ajudar a família. Atualmente, está desempregada e utiliza as poupanças que conseguiu acumular enquanto trabalhava para suportar as despesas quotidianas, enquanto procura uma nova oportunidade de emprego.
A pressão financeira pode afetar a saúde mental e as decisões profissionais
O psicólogo Alessandro Boarccaech alerta que a pressão associada ao sustento da família pode afetar a saúde mental dos jovens trabalhadores, provocando ansiedade, sentimentos de culpa e exaustão emocional, sobretudo quando os rendimentos não chegam para responder às necessidades dos familiares.
Em Timor-Leste, contribuir para o sustento da família pode ser entendido como uma obrigação moral e uma forma de pertença e reconhecimento social. A pressão pode ser maior quando um jovem é o primeiro membro da família a receber um salário ou aquele que ganha mais, passando a ser visto como o principal responsável pelas necessidades dos restantes familiares.
“Nessa posição, o dinheiro deixa de ser apenas rendimento e passa a estar ligado à sua identidade: vale o que consegue dar”, afirma Alessandro.
Segundo o psicólogo, quando não conseguem responder a todos os pedidos de ajuda, alguns jovens interpretam as limitações financeiras como uma falha pessoal. Na sua prática clínica, acompanha pessoas com sintomas de ansiedade e depressão associados à pressão familiar, bem como dificuldades de memória e concentração. Alguns sentem-se desrespeitados ou vistos apenas como uma fonte de rendimento, mas têm dificuldade em expressar o que sentem por receio de conflitos ou rejeição.
Esta situação pode levar ao adiamento dos estudos, das poupanças e de outros projetos pessoais. Para Alessandro, a diferença entre a responsabilidade familiar e a pressão prejudicial está no respeito pelos limites individuais.
“A responsabilidade implica reconhecer limites e respeitar as necessidades de cada membro da família; a pressão torna-se prejudicial quando esses limites deixam de ser respeitados”, explica.
A pressão financeira também pode condicionar as decisões profissionais. Os jovens que dependem do salário para ajudar a família têm menos liberdade para abandonar empregos marcados por maus-tratos, conflitos ou pressão constante. Quando saem de um ambiente prejudicial, podem sentir alívio, mas também culpa por perderem o rendimento de que os familiares dependem.
“É frequente sentir duas emoções em simultâneo: alívio e culpa”, afirma o psicólogo. A perda do emprego pode gerar insegurança financeira, vergonha e dúvidas sobre as próprias capacidades, enquanto permanecer num ambiente prejudicial também pode afetar a autoestima.
Para proteger a saúde mental, Alessandro recomenda que os jovens conversem com os familiares sobre as suas possibilidades financeiras e estabeleçam limites claros para o apoio que podem prestar. Sempre que possível, aconselha a definir um montante regular para ajudar a família, evitando compromissos incompatíveis com os rendimentos disponíveis. Quando o diálogo direto é difícil, uma pessoa de confiança, respeitada pela família ou pela comunidade, pode ajudar a mediar a situação.
O especialista aconselha ainda a prestar atenção a sinais como insónia, tristeza persistente, isolamento ou medo de ir trabalhar, sobretudo quando começam a afetar a vida quotidiana. Nesses casos, considera importante procurar apoio. Se o ambiente profissional for prejudicial, recomenda avaliar alternativas antes de abandonar o emprego, sempre que possível.
Alessandro sublinha que a prevenção deste sofrimento não deve depender apenas dos jovens. As famílias, os empregadores e as instituições também devem promover o diálogo, respeitar os limites individuais e assegurar condições de trabalho dignas.
A responsabilidade financeira dos jovens reflete desigualdades sociais e económicas
O diretor do Departamento de Sociologia da Faculdade de Ciências Sociais e Políticas da Universidade Nacional Timor Lorosa’e (UNTL), Abel Boavida dos Santos, considera que a responsabilidade financeira assumida pelos jovens no sustento das famílias reflete tanto os valores de solidariedade familiar como as desigualdades sociais e as limitadas oportunidades económicas.
Segundo o sociólogo, ajudar os pais e os irmãos faz parte das práticas de solidariedade enraizadas na sociedade timorense. No entanto, quando os jovens têm de assumir grande parte das despesas familiares devido à pobreza, à falta de emprego e à fragilidade da proteção social, essa responsabilidade pode limitar o seu desenvolvimento pessoal e profissional.
“É importante distinguir entre a responsabilidade que os jovens assumem voluntariamente para ajudar a família e o peso económico que são obrigados a suportar por não terem outra alternativa”, afirmou.
O especialista identifica vários fatores que contribuem para esta situação: a escassez de oportunidades de emprego, a vulnerabilidade económica das famílias rurais, as desigualdades no acesso à educação e as normas culturais associadas às responsabilidades familiares e às relações de género.
No mercado de trabalho, considera que o desenvolvimento insuficiente da agricultura produtiva e da indústria transformadora limita a criação de empregos capazes de absorver os jovens que entram anualmente na força de trabalho. Segundo uma investigação da Oxfam publicada em 2022, citada pelo sociólogo, Timor-Leste enfrenta dificuldades em integrar entre 20 mil e 30 mil jovens por ano no mercado de trabalho. Perante esta situação, muitos procuram oportunidades no estrangeiro ou recorrem ao setor informal, onde os rendimentos nem sempre são estáveis.
Nas zonas rurais, a dependência da agricultura de subsistência torna as famílias vulneráveis às quebras de produção e às despesas imprevistas. Alguns jovens começam, por isso, a trabalhar mais cedo para ajudar a garantir o sustento familiar, o que pode obrigá-los a interromper os estudos ou a adiar a formação. Em contrapartida, os jovens de famílias com mais recursos dispõem, em geral, de melhores condições para continuar a estudar e desenvolver as suas carreiras.
O sociólogo chama ainda a atenção para as diferenças de género na distribuição das responsabilidades familiares. Enquanto os jovens do sexo masculino são frequentemente pressionados a obter rendimentos para sustentar a família, as jovens assumem muitas vezes tarefas domésticas e responsabilidades de cuidado não remuneradas, o que pode limitar as suas oportunidades de formação e emprego.
Para Abel Boavida dos Santos, assumir responsabilidades financeiras pode reforçar a autoestima, o reconhecimento social e o sentimento de pertença à família. Contudo, quando as exigências são excessivas, os jovens podem ter dificuldades em poupar, prosseguir os estudos e concretizar projetos pessoais. O especialista sublinha que a solidariedade familiar não deve ser automaticamente interpretada como exploração, pois continua a representar uma importante forma de apoio mútuo numa sociedade onde a proteção social é limitada.
“Os jovens não são apenas vítimas da pobreza, mas também atores sociais com capacidade para criar mudanças”, afirmou, salientando que as experiências profissionais, tanto no país como no estrangeiro, podem contribuir para o desenvolvimento de competências e capacidades de liderança.
Para reduzir a pressão económica sobre os jovens, o sociólogo defende a criação de empregos dignos, o investimento na agricultura produtiva, na transformação de produtos agrícolas, nas pequenas empresas e nas infraestruturas económicas das zonas rurais. Considera igualmente necessário reforçar a proteção social das famílias de baixos rendimentos, alargar o acesso a bolsas de estudo e à formação profissional e promover uma distribuição mais justa das responsabilidades familiares.
Na sua perspetiva, o objetivo não é afastar os jovens das obrigações familiares, mas garantir que possam apoiar os seus familiares sem comprometer a educação, a saúde e os projetos de vida.
“O principal problema não é saber como retirar os jovens das responsabilidades familiares, mas como libertá-los das obrigações que resultam das condições estruturais, para que possam assumir essas responsabilidades com dignidade, justiça e sustentabilidade”, concluiu.
MSSI apoia famílias vulneráveis, mas não identifica especificamente os jovens que as sustentam
O diretor-geral das Prestações Sociais do Ministério da Solidariedade Social e Inclusão (MSSI), Florêncio Pina Dias Gonzaga, afirmou que o ministério não realizou um levantamento aprofundado das famílias cuja subsistência depende dos salários dos filhos jovens que trabalham.
Segundo o responsável, a intervenção do MSSI centra-se nas famílias em situação de vulnerabilidade, sobretudo naquelas cujos membros dependem uns dos outros e não dispõem de rendimentos suficientes para garantir o sustento. No entanto, a instituição ainda não identificou em detalhe quantas famílias vulneráveis dependem de jovens trabalhadores.
“Não fizemos uma identificação aprofundada das famílias cuja subsistência depende dos salários dos filhos jovens. O MSSI centra-se nas famílias vulneráveis, em que os membros dependem uns dos outros e não têm rendimentos suficientes para se sustentarem, mas também não identificámos em detalhe quantos jovens existem nestas situações”, explicou.
Florêncio acrescentou que o papel do ministério consiste em apoiar as famílias em situação de vulnerabilidade, sem distinguir especificamente os casos em que os jovens assumem a responsabilidade de sustentar os restantes membros.
“O MSSI tem um papel importante no apoio às famílias em situação de vulnerabilidade, independentemente das relações de dependência entre os seus membros. O apoio é direcionado para a família vulnerável no seu conjunto, abrangendo todos os seus membros”, afirmou.
Ajudar a família continua a ser uma prioridade para Aquelina, Devencio, Francisca e Antónia. Mas, entre salários limitados e despesas que nem sempre conseguem suportar, os quatro jovens enfrentam dificuldades para poupar e concretizar os próprios projetos.
As suas histórias revelam que a solidariedade familiar, embora essencial, nem sempre é suficiente para responder às necessidades de todos. Sem mais oportunidades de emprego, melhores condições económicas e uma proteção social capaz de apoiar as famílias vulneráveis, o futuro dos jovens continuará condicionado pelas dificuldades que procuram ajudar a superar.