Uma empresa pediu 25 mil dólares e recebeu menos de metade. Outros pequenos negócios evitam endividar-se porque as receitas são instáveis e os juros elevados. Enquanto cerca de 1,7 mil milhões de dólares em ativos líquidos dos bancos timorenses se encontram no exterior, a indústria transformadora e a agricultura recebem, em conjunto, apenas 2,4% do crédito. Empresários, bancos e organizações da sociedade civil identificam obstáculos diferentes ao financiamento da produção.
Quando Maria Carla Tilman, diretora da empresa de construção e hotelaria Arvec Group, pediu um empréstimo de 25 mil dólares, o banco aprovou apenas 12 mil. A diferença entre o valor solicitado e o montante recebido dificultou a execução do projeto que tinha apresentado.
“O nosso projeto previa 25 mil dólares, mas o banco aprovou apenas 12 mil. Então, além do mercado e das oportunidades de negócio que esperávamos, tivemos também essa diferença entre o valor proposto e o valor aprovado”, conta.
Tilman não quis divulgar mais informações sobre este crédito e disse desconhecer os critérios exatos usados para fixar o montante, embora admita que a decisão possa estar relacionada com as garantias e outros requisitos bancários.
A empresária considera que o crédito é importante para financiar projetos, mas defende condições ajustadas ao risco, ao mercado timorense e ao tempo necessário para o investimento começar a gerar receitas.
“O crédito é bom, mas temos de olhar para a flexibilidade, para as facilidades e para os requisitos que os bancos apresentam, tendo também em conta as condições reais de Timor-Leste”, afirma.
Num projeto de construção, exemplifica, a empresa pode ter de começar a pagar juros antes de concluir a obra e receber qualquer retorno. Durante esse período, continua a suportar salários, impostos, despesas operacionais e outros encargos previstos no contrato.
“Como é que vou pagar os juros se o negócio ainda não começou ou ainda não terminou?”, questiona.
A experiência da Arvec Group expõe uma questão mais ampla: num sistema bancário com recursos disponíveis, por que razão tão pouco crédito chega às empresas que produzem no país?
Cerca de 1,7 mil milhões de dólares no exterior
Em junho de 2026, os bancos de Timor-Leste tinham 3.046 milhões de dólares em ativos, mais 19,5% do que no mesmo mês de 2025. Os depósitos totalizavam 1.911 milhões, mas o crédito somava apenas 768 milhões de dólares, segundo o Timor-Leste Mid-Term Economic Review 2026, divulgado pelo Banco Central de Timor-Leste (BCTL) a 3 de setembro.
Do aumento dos ativos, 60% resultou de aplicações noutras instituições bancárias e apenas 23% correspondeu a empréstimos. Estas percentagens referem-se ao crescimento dos ativos, e não à distribuição da sua totalidade.
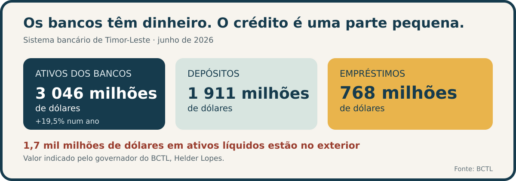
Segundo o governador do BCTL, Hélder Lopes, cerca de 1,7 mil milhões de dólares em ativos líquidos dos bancos — dinheiro e aplicações que podem ser mobilizados — encontram-se no exterior.
“Não estamos satisfeitos com isso. Queremos que esse dinheiro circule na nossa economia”, declara.
O governador reconhece também que o financiamento está pouco direcionado para atividades produtivas.
“Há muito crédito para o consumo, enquanto o crédito para o setor real, para a economia produtiva, continua a ser mínimo”, afirma.
Para o BCTL, o desafio é fazer com que uma parte maior dos recursos disponíveis financie a economia nacional. Mas a distância entre a liquidez dos bancos e o crédito à produção não tem uma explicação única.
Empresários apontam juros, garantias, burocracia e condições de pagamento desajustadas. Os bancos destacam a falta de contabilidade organizada, informação financeira insuficiente e projetos que nem sempre demonstram capacidade para pagar a dívida.
Indústria e agricultura recebem apenas 2,4% do crédito
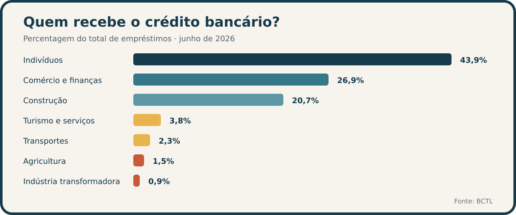
O crédito não é apenas reduzido: está concentrado em poucos setores. Em junho de 2026, os indivíduos, o comércio e as finanças e a construção absorviam, em conjunto, 91,5% dos empréstimos.
Os indivíduos representavam 43,9%, correspondentes a 336,8 milhões de dólares. O comércio e as finanças recebiam 26,9%, ou 206,4 milhões, e a construção concentrava 20,7%, equivalentes a 159,1 milhões.
Em contraste, a indústria transformadora recebia apenas 0,9% do crédito, ou 6,7 milhões de dólares, e a agricultura ficava com 1,5%. Os transportes representavam 2,3%, equivalentes a 17,9 milhões, e o turismo e os serviços recebiam 3,8%, ou 29,1 milhões de dólares.
A reduzida dimensão do financiamento privado já tinha sido assinalada pelo Banco Mundial. Em 2024, a instituição indicava que o crédito ao setor privado correspondia a 28,9% do Produto Interno Bruto (PIB), um dos níveis mais baixos do mundo. Apontava também dificuldades no acesso ao financiamento e uma utilização reduzida dos serviços financeiros digitais.
O Fundo Monetário Internacional (FMI) apresentou para o mesmo ano um valor diferente: 33% do PIB, contra 27% em 2023. Apesar do crescimento, o crédito continuava bastante abaixo da mediana dos países da Associação de Nações do Sudeste Asiático (ASEAN). Os valores do Banco Mundial e do FMI para 2024 não coincidem, embora ambos revelem a reduzida dimensão do financiamento ao setor privado.
A expansão também não estava distribuída de forma semelhante entre as instituições. Segundo o FMI, o Banco Nacional de Comércio de Timor-Leste (BNCTL) detinha 75% dos empréstimos do sistema bancário e concentrava o crescimento, enquanto o crédito concedido pelos bancos privados aumentava de forma moderada.
Juros descem lentamente
Além de escasso, o crédito continua caro. A taxa média dos empréstimos era de 10,3% em junho de 2026, de acordo com o BCTL.
Os dados históricos do FMI mostram uma descida lenta: a taxa situava-se em 11% no final de 2022, 10,7% em 2023 e 10,5% em 2024. Em cerca de três anos e meio, diminuiu apenas 0,7 pontos percentuais.
O custo elevado não parece resultar de um nível particularmente alto de incumprimento. No final de 2024, os empréstimos classificados como problemáticos representavam 2,2% do crédito bancário, uma proporção considerada baixa pelo FMI.
Para a empresária Maria Tilman, o problema não se limita à taxa de juro. Terrenos e veículos encontram-se entre os bens usados para garantir empréstimos, mas a avaliação dos imóveis pode criar dificuldades adicionais. A diferença entre o preço atribuído pelo proprietário e a avaliação do banco pode obrigar a empresa a apresentar outros bens e aumentar o risco assumido.
“Se eu pedir 25 mil e tiver de garantir com o meu terreno, se tiver problemas para pagar o crédito posso perder tudo”, afirma.
A empresária defende critérios mais claros para avaliar os terrenos, maior flexibilidade nas garantias e períodos de carência para investimentos que demoram a gerar receitas. Considera também que os bancos devem adaptar as condições quando circunstâncias extraordinárias afetam temporariamente a atividade. Obras públicas ou alargamentos de estradas, exemplifica, podem provocar uma quebra de clientes sem que o negócio tenha deixado de ser viável.
Tilman pede ainda maior acompanhamento dos projetos financiados, em vez de o banco se limitar a apreender veículos, equipamentos ou imóveis quando surgem dificuldades. Os atrasos do Governo nos pagamentos ao setor privado, acrescenta, podem comprometer a capacidade das empresas para cumprirem as obrigações bancárias.
“O banco não pode deixar o cliente sozinho. Também deve acompanhar para garantir que o negócio tenha condições para pagar o crédito”, sustenta.
Títulos de propriedade e contas desorganizadas
O BCTL identifica dificuldades tanto na concessão de empréstimos como na procura. Hélder Lopes afirma que poucos empresários recorrem ao financiamento bancário.
“A procura de crédito por parte das empresas ainda é mínima”, declara.
Uma das limitações está nas garantias. A falta de documentos que comprovem claramente a propriedade de um terreno ou edifício pode impedir que o bem seja aceite pelo banco.
O Banco Mundial advertiu, em 2025, que a insegurança sobre a propriedade da terra limita o investimento privado. Defendeu um sistema mais eficiente de emissão de títulos de propriedade para estimular o investimento e criar emprego.
Do lado dos bancos, a falta de informação sobre as próprias empresas é apresentada como outro obstáculo. Ana Andrade, diretora-geral adjunta do BNU Timor, afirma que muitas não dispõem de contabilidade organizada nem de informação financeira padronizada.
“Atualmente, as empresas em Timor-Leste não são obrigadas a manter uma contabilidade organizada”, explica.
Para analisar um pedido, o BNU procura conhecer o volume de negócios, os ativos, as receitas e despesas, os empréstimos existentes e os recursos que a empresa poderá gerar.
Andrade afirma que o banco já financia empresas que apresentam contas organizadas, embora não estejam legalmente obrigadas a fazê-lo, e considera que a generalização dessa prática facilitaria a avaliação do risco.
Além das contas e das garantias, as empresas têm de fornecer informação detalhada sobre o investimento. Num projeto agrícola, por exemplo, o banco analisa o produto, o local e a área de cultivo, os custos, a produção esperada, o número de ciclos e as receitas previstas. Na produção de café, procura também conhecer o preço de venda e os potenciais compradores.
“Temos de conhecer o projeto na sua totalidade”, afirma.
Segundo Andrade, a ausência de garantias suficientes, a falta de transparência, informação financeira incompleta ou problemas no modelo de negócio podem impedir a aprovação. O banco procura ainda verificar se o financiamento é utilizado para a finalidade declarada.
As taxas são negociadas em função do projeto, do plano de negócios e da capacidade da empresa para pagar o capital e os juros. O BNU dispõe, contudo, de uma linha com taxa fixa de 5% para investimentos ligados à sustentabilidade e à economia verde, incluindo energia solar, reciclagem e outras atividades destinadas a reduzir o impacto ambiental.
A diretora-geral adjunta indica que o banco não costuma conceder financiamento por períodos muito longos, mas não especifica os prazos praticados.
Embora não dispusesse no momento de dados sobre o número de pedidos de crédito recebidos, aprovados e recusados pelo BNU em 2025, Andrade considera, ainda assim, que a instituição recebe “um número de pedidos normal para o mercado timorense”.
A responsável rejeita também a alegação de que o BNU favoreça empresas internacionais em detrimento das timorenses. Segundo explica, os empréstimos concedidos pelo banco em Timor-Leste destinam-se a empresas que desenvolvem atividade no país.
Andrade recorda que o BNU está sujeito à supervisão do BCTL e, por integrar um grupo bancário europeu, segue os critérios de análise de crédito definidos pelo grupo e as regras aplicáveis. A prudência, afirma, decorre também da responsabilidade perante os depositantes.
“Somos intermediários. Temos depósitos e emprestamos dinheiro”, resume.
Pequenos negócios precisam de capital, mas evitam a dívida
A reduzida procura de crédito não significa necessariamente que as empresas não precisem de financiamento. Para alguns pequenos negócios, a instabilidade das receitas e o receio de não conseguir pagar afastam a hipótese de apresentar um pedido.
Grecia Maria Batista Xavier, de 23 anos, proprietária de um pequeno negócio de hambúrgueres, evita contrair empréstimos porque não sabe quanto conseguirá vender em cada dia.
“Há dias bons e dias maus. Hoje podemos ter muitos clientes e amanhã poucos. Não vendemos produtos de primeira necessidade”, explica.
A jovem empresária tem receio de taxas de 10% ou 15%, enquanto as linhas com juros de 5% nem sempre estão disponíveis para negócios como o seu. Prefere manter uma reserva para emergências e expandir a atividade gradualmente.
Grecia Xavier iniciou o negócio em 2023, com um carrinho de venda de rua. Passou depois para uma pequena estrutura de madeira e mudou-se para o espaço atual quando as autoridades proibiram a venda junto à estrada. Emprega três pessoas e paga 350 dólares mensais de renda.
Apesar de reconhecer que precisa de capital para crescer, considera que, nas condições atuais, assumir uma dívida poderia colocar o negócio em risco.
Outras empresas preparam investimentos de maior dimensão. César Trinito Gaio, fundador e proprietário da empresa Dilicious, que se dedica à restauração e hotelaria, pretende pedir financiamento no próximo ano para um projeto na Praia do Dólar, estimado entre 200 mil e 250 mil dólares.
A empresa, que ainda não tem dívida bancária, está a avaliar as condições oferecidas pelo BNCTL e pelo Banco do Nosso Futuro (BNF). Gaio diz ter ouvido referências a taxas entre 6,5% e 7%, mas ainda não apresentou o pedido e desconhece os documentos e as garantias que lhe serão exigidos.
“Se o processo de empréstimo for mais simples, também será mais fácil implementar os investimentos”, afirma.
Burocracia e dependência dos contratos públicos
A La’o Hamutuk acrescenta a burocracia aos obstáculos identificados por empresários e bancos.
Élia da Costa Araújo, investigadora e porta-voz da organização, considera que procedimentos excessivos e complexos dificultam o acesso das micro, pequenas e médias empresas ao financiamento.
A organização aponta igualmente a falta de trabalhadores qualificados e a fragilidade de um setor privado muito dependente da despesa e dos contratos públicos. Essa dependência pode afetar também as empresas que recorrem ao crédito, quando o Estado se atrasa nos pagamentos.
A La’o Hamutuk defende que os recursos provenientes do petróleo sejam usados para desenvolver competências nacionais e apoiar atividades que acrescentem valor dentro do país. Os apoios públicos, sustenta, devem obedecer a critérios transparentes e produzir resultados avaliáveis, sem criar uma dependência permanente do Estado.
Ana Andrade identifica a agricultura, o turismo, a indústria e a construção como setores com potencial de financiamento. Destaca a produção de café e baunilha e projetos turísticos que conciliem atividade económica, proteção ambiental e preservação da biodiversidade, incluindo iniciativas ligadas à economia azul.
Na sua perspetiva, empresas mais formalizadas, informação financeira transparente e projetos economicamente viáveis facilitariam o acesso ao crédito e contribuiriam para aumentar a produção nacional.
Pouco crédito à produção e dependência das importações
A concentração dos empréstimos nos indivíduos, no comércio e nas finanças e na construção não afeta apenas as empresas que procuram financiamento. Num país com reduzida capacidade produtiva, torna mais difícil desenvolver os setores capazes de substituir importações e aumentar as exportações.
No primeiro semestre de 2026, Timor-Leste importou mercadorias no valor de 565,6 milhões de dólares. As exportações domésticas não petrolíferas ficaram em 15,5 milhões. Incluindo as reexportações, as vendas não petrolíferas ao exterior atingiram 19,7 milhões de dólares.
Por cada dólar exportado nessa categoria, o país importou quase 29 dólares em mercadorias.
Hélder Lopes destaca a pequena dimensão das exportações e a sua concentração no café.
“O volume das exportações é muito pequeno quando comparado com as importações. Além disso, as nossas exportações estão concentradas, praticamente temos o café, enquanto os outros produtos têm uma presença muito reduzida”, afirma.
O BCTL prevê que o PIB real não petrolífero cresça 5% em 2026, depois de uma expansão estimada de 4,5% em 2025. Reconhece, contudo, que a capacidade produtiva nacional continua limitada, pelo que parte do aumento da procura é satisfeita através de importações.
O governador defende maior articulação entre o Banco Central, os bancos e o Governo para financiar atividades produtivas. Na sua perspetiva, a prioridade deve ser produzir para o mercado interno antes de ampliar as vendas ao exterior.
“Primeiro temos de substituir as importações, produzindo no país aquilo que atualmente importamos. Depois, quando produzirmos mais do que conseguimos consumir internamente, podemos promover as exportações”, defende.
Por enquanto, a estratégia defendida pelo governador convive com uma realidade diferente: grande parte dos ativos líquidos dos bancos permanece no exterior, a indústria e a agricultura recebem uma parcela reduzida do crédito e empresários relatam dificuldades relacionadas com os juros, as garantias, a burocracia e as condições de pagamento. Do lado dos bancos, a falta de contabilidade organizada e de informação financeira continua a ser apontada como um obstáculo à concessão de empréstimos.